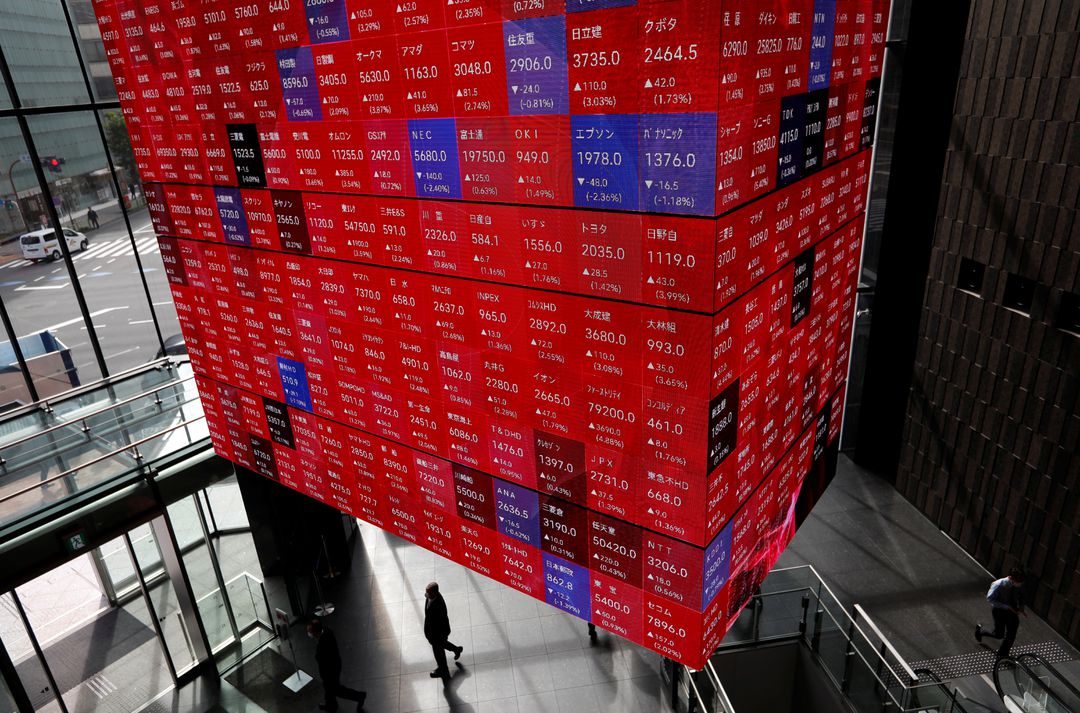
TOKYO, ngày 14 tháng 1 (Reuters) – Chứng khoán châu Á giảm mạnh vào thứ Sáu sau khi nhận được lời khen ngợi từ các quan chức Cục Dự trữ Liên bang, củng cố kỳ vọng rằng lãi suất của Mỹ có thể tăng ngay sau tháng 3, khiến thị trường phải chịu đựng các điều kiện tiền tệ thắt chặt hơn.
Thống đốc Fed Lael Brainard đã trở thành chủ tịch ngân hàng trung ương Hoa Kỳ mới nhất và cao cấp nhất vào thứ Năm để báo hiệu rằng lãi suất sẽ tăng trong tháng Ba để chống lại lạm phát. đọc thêm
Thị trường chứng khoán chuyển sang màu đỏ đậm với việc các nhà đầu tư tìm kiếm nơi trú ẩn trong các tài sản an toàn hơn như nợ chính phủ.
Chỉ số MSCI của cổ phiếu châu Á – Thái Bình Dương mạnh nhất ngoài Nhật Bản (.MIAPJ0000PUS) giảm 0,8% trong giao dịch giữa buổi sáng, trong khi Úc (.AXJO) mất 1,2% và Nikkei của Nhật Bản (.N225) giảm 1,9% vào giờ nghỉ giữa buổi.
Cổ phiếu Hàn Quốc (.KS11) giảm 1,5% sau khi ngân hàng trung ương của nước này tăng tỷ lệ chuẩn 25 điểm cơ bản lên 1,25% vào thứ Sáu, đưa tỷ giá này trở lại vị trí trước đại dịch khi họ tìm cách kiềm chế sự tăng giá của người tiêu dùng. đọc thêm
Chỉ số blue-chip của Trung Quốc (.CSI300) giảm 0,3% và chỉ số Hang Seng của Hồng Kông (.HIS) giảm 0,6%.
Kyle Rodda, nhà phân tích thị trường tại IG ở Melbourne, cho biết: “Mọi người thực sự đang rất lo lắng.
Ông nói thêm: “Có hy vọng rằng đó sẽ là một sự thay đổi chậm chạp và không đau đớn đối với chính sách thông thường. “Nhưng điều đó không nhất thiết phải đảm bảo với việc Fed coi trọng lạm phát như vậy.”
Thống đốc Fed Christopher Waller, người đã nhiều lần kêu gọi phản ứng tích cực hơn đối với lạm phát cao, vào cuối ngày thứ Năm cho biết một loạt bốn hoặc năm lần tăng lãi suất nhanh chóng của Hoa Kỳ có thể được đảm bảo nếu lạm phát không giảm.
Lạm phát của Mỹ được đo bằng chỉ số giá tiêu dùng đã tăng 7,0% trong tháng 12, công bố mức tăng lớn nhất so với cùng kỳ năm ngoái trong gần 4 thập kỷ, dữ liệu hôm thứ Tư cho thấy. đọc thêm
VẬN CHUYỂN ĐẾN AN TOÀN
Trên thị trường trái phiếu, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở mức 1,725%, từ từ leo lên mức cao nhất gần hai năm vào ngày thứ Hai, cho thấy sự ưa thích của các nhà đầu tư đối với sự an toàn của nợ chính phủ so với công nghệ dễ bay hơi và cổ phiếu tăng trưởng.
Lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Nhật Bản đạt mức cao nhất là 0,156%, mức cao nhất kể từ tháng 3 năm 2021.
Rodda của IG cho biết các thị trường đang đối mặt với rủi ro dai dẳng hơn về nhu cầu trú ẩn an toàn, đặc biệt là xung quanh các sự kiện quan trọng liên quan đến chính sách ngân hàng trung ương Hoa Kỳ và dữ liệu của Hoa Kỳ.
“Đây là một vấn đề bởi vì mọi tài sản được cho là đã bị thổi phồng bởi chính sách tiền tệ nới lỏng”, ông nói thêm.
“Mọi tài sản sẽ phải điều chỉnh để phản ánh chính sách tiền tệ cao hơn hoặc thắt chặt hơn.”
Sự thay đổi diều hâu của Fed có xu hướng mang lại lợi ích cho đồng đô la Mỹ, mặc dù nó đã không đạt được nhiều lợi nhuận vào thứ Sáu, mất điểm so với đồng yên Nhật Bản, vốn theo truyền thống đã thu hút nhu cầu từ các chuyến bay đến nơi an toàn.
Chỉ số đô la không đổi ở mức 94,767, giải quyết trên mức thấp nhất trong hai tháng là 94,660 đạt được vào thứ Năm và giao dịch trong phạm vi chặt chẽ hơn sau ba ngày giảm mạnh hơn.
Đồng euro tăng lên 1,1464 đô la, dao động gần mức cao nhất trong hai tháng là 1,1481 đô la.
Đồng yên Nhật Bản đã tìm thấy giá mua trong bối cảnh tâm trạng rủi ro, giao dịch ở mức 113,85, gần mức mạnh nhất so với đồng bạc xanh trong 3-1 / 2 tuần.
Trên thị trường hàng hóa, vàng vững chắc hơn ở mức 1.823 USD / ounce nhưng vẫn thấp hơn mức đỉnh của tháng 1 là 1.831 USD.
Giá dầu giảm do các nhà đầu tư chốt lời sau hai ngày tăng trong bối cảnh lo ngại về việc Mỹ tăng lãi suất mạnh mẽ, mặc dù thiệt hại được bù đắp một phần nhờ hy vọng về nhu cầu mạnh mẽ trên thị trường cung cấp chặt chẽ trong dài hạn.
Dầu Brent giảm 27 cent xuống 84,20 USD / thùng, trong khi dầu thô Mỹ giảm 43 cent xuống 81,69 USD.
Chỉnh sửa bởi Shri Navaratnam