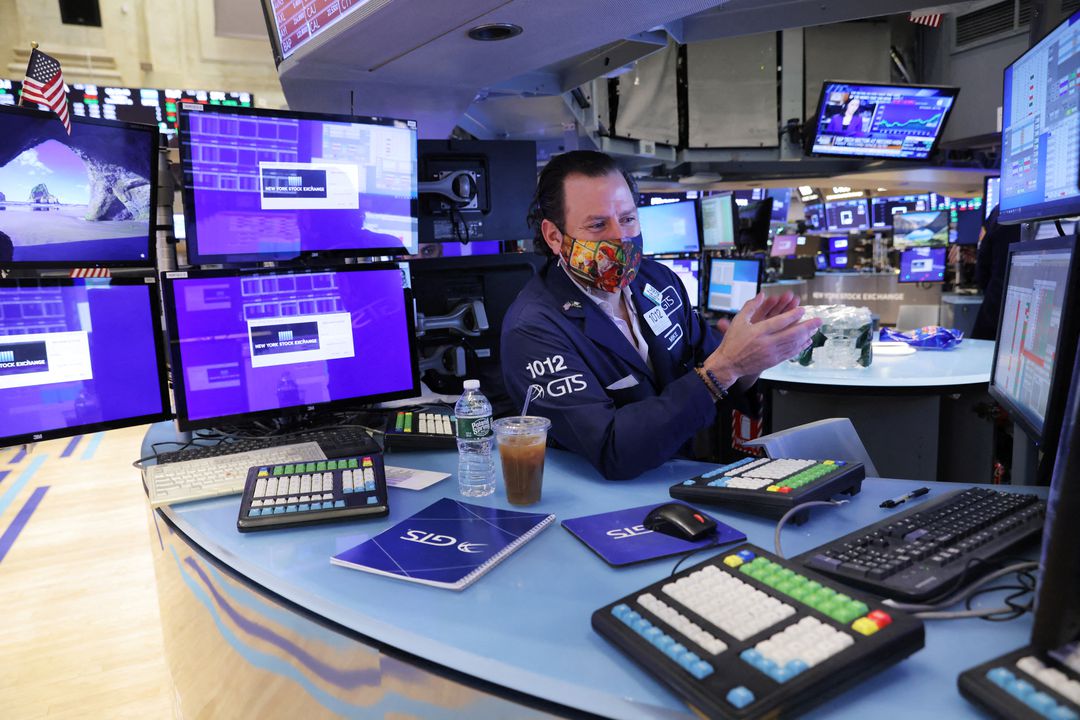
WASHINGTON, ngày 30 tháng 12 (Reuters) – Thị trường chứng khoán toàn cầu đảo ngược đà tăng sau đợt tăng kéo dài một ngày vào thứ Năm ngay cả khi dữ liệu kinh tế mới của Hoa Kỳ chỉ ra rằng sự gia tăng gần đây của bệnh nhiễm trùng liên quan đến biến thể Omicron COVID-19 vẫn chưa dẫn đến sự gia tăng sa thải. , một dấu hiệu tích cực cho nền kinh tế.
Khối lượng giao dịch mỏng, dẫn đến sự sụt giảm của dầu và sự leo thang của đồng đô la, đã vượt qua tâm lý của các nhà đầu tư trước đó rằng tỷ lệ tiêm phòng cao và các dấu hiệu của các triệu chứng nhẹ hơn do biến thể gây ra có nghĩa là nền kinh tế sẽ tránh lặp lại sự gián đoạn đã thấy ở đầu của đại dịch.
Chỉ số đo chứng khoán trên toàn cầu (.MIWD00000PUS) của MSCI giảm 0,15%, trong khi chỉ số STOXX 600 toàn châu Âu (.STOXX) tăng 0,15%.
Tại Phố Wall, chỉ số trung bình công nghiệp Dow Jones (.DJI) giảm 0,25% trong khi chỉ số S&P 500 (.SPX) mất 0,30%. Nasdaq Composite (.IXIC) giảm 0,16%.
Bất chấp những lo ngại, các nhà đầu tư đã hoan nghênh một báo cáo của Bộ Lao động Mỹ rằng số lượng người Mỹ nộp đơn xin thất nghiệp mới đã giảm xuống mức 198.000 được điều chỉnh theo mùa trong tuần trước Giáng sinh, từ mức 206.000 đã được sửa đổi một tuần trước đó. Các nhà kinh tế do Reuters thăm dò đã dự báo số đơn hàng tuần sẽ tăng lên 208.000. đọc thêm
Các nhà kinh tế Thomas Simons và Aneta Markowska tại Jefferies viết: “Thực tế là các tuyên bố được điều chỉnh theo mùa không thay đổi – vào thời điểm mà chúng thường có xu hướng xấu đi – cho thấy rằng chưa có tác động nào từ Omicron,” các nhà kinh tế Thomas Simons và Aneta Markowska tại Jefferies viết.
Cũng có sự cứu trợ ở châu Á, nơi sản lượng công nghiệp của Hàn Quốc tăng 5,1% có thể cho thấy một số vấn đề trong chuỗi cung ứng đã được nới lỏng. Cổ phiếu Trung Quốc đã tăng gần 1% từ Bắc Kinh báo hiệu lãi suất giảm vào năm 2022 (.CSI300) , mặc dù chúng được dự kiến vào cuối năm 2021 sẽ giảm 5,5%. đọc thêm
Cổ phiếu Nhật Bản, trong ngày giao dịch cuối cùng trong năm, đã giảm 0,4%, đạt mức tăng 4,9% hàng năm nhưng không đạt mức cao nhất trong ba thập kỷ đạt được vào tháng 9 (.N225) . Cổ phiếu của siêu cường bán dẫn Đài Loan (.TWII) kết thúc với mức tăng 24% hàng năm.
Tuy nhiên, giá dầu giao dịch trái chiều, chỉ đóng cửa ở mức thấp hơn, ngay cả trong bối cảnh nhu cầu tăng trưởng lo ngại và tin tức rằng Trung Quốc đã cắt giảm 11% hạn ngạch nhập khẩu dầu thô đợt đầu tiên năm 2022, cho thấy nước này sẽ hành động chống lại các nhà máy lọc dầu nhỏ kém hiệu quả.
Dầu thô Mỹ gần đây giảm 0,13% xuống 76,46 USD / thùng.
Brent, đã tăng hơn 50% trong năm nay, đạt 79,30 USD, tăng 0,09% trong ngày.
Thị trường lo ngại về lạm phát dai dẳng và kết quả là Cục Dự trữ Liên bang Mỹ sẽ quay đầu diều hâu khi các nhà đầu tư bắt đầu định giá trong đợt tăng lãi suất đầu tiên vào đầu tháng Ba.
“Chúng tôi gặp phải những trở ngại từ đại dịch, chúng tôi gặp phải những trở ngại từ giá năng lượng và tỷ lệ lạm phát cao ngất trời … nhưng có một cơ hội hợp lý là nhiều yếu tố trong số này nếu không muốn nói là tất cả các yếu tố này sẽ giảm bớt trong Quý 1 năm sau”. Jussi Hiljanen, chiến lược gia tại SEB. “Nhưng trong vài tháng tới, nó sẽ rất biến động và các thị trường sẽ được thử nghiệm.”
Lợi tức trái phiếu kho bạc Mỹ kỳ hạn hai năm đã tăng 55 điểm cơ bản kể từ tháng 9 lên 0,75%, gần mức cao nhất kể từ tháng 3 năm ngoái. Tuy nhiên, phản ánh kỳ vọng về một chu kỳ tăng lãi suất tương đối ngắn và nông, lợi suất 10 năm đã phản ứng kém hơn nhiều, lần cuối cùng tăng 11/32 về giá để đạt được 1,5065%.
Đồng đô la tăng giá so với một rổ tiền tệ đối thủ trong giao dịch kéo dài kỳ nghỉ lễ. Đồng bạc xanh, được thiết lập cho tháng tăng thứ hai, tăng 0,159%, thoát khỏi mức thấp nhất trong ba tuần chạm vào hôm thứ Tư khi nó bị ảnh hưởng bởi sự hồi sinh của khẩu vị rủi ro.
Đồng euro tăng 0,02% lên 1,1325 USD.
Đồng yên đã bán chạy vào cuối năm trong tuần qua, với đồng đô la đạt mức cao nhất kể từ giữa tháng 11 ở mức 115,2 yên.
Kit Juckes, chiến lược gia tại Societe, cho biết: “Mặt trước của thị trường tỷ giá Hoa Kỳ đang định giá nhiều đợt tăng lãi suất trở lại đường cong như hiện nay, vì vậy FX có thể là một cuộc chiến giữa sự lạc quan về sự phục hồi toàn cầu và kỳ vọng về Fed”, Kit Juckes, chiến lược gia tại Societe cho biết Chung quy.
Báo cáo của Katanga Johnson ở Washington; Báo cáo bổ sung của Sujata Rao, Karin Strohecker và Julien Ponthus ở London, Stefano Rebaudo ở Milan và Wayne Cole ở Sydney; Biên tập bởi Hugh Lawson, Carmel Crimmins và Dan Grebler